L'assenza di un archivio comunale strutturato ad Apollosa rende la ricostruzione della memoria storica locale un'operazione di ricerca complessa, che richiede di attingere a fonti documentarie esterne. Per colmare tale lacuna, lo studioso deve rivolgersi a depositi documentali di grande valore, come l'archivio parrocchiale, custode degli *Stati delle Anime e gli Archivi di Stato di Napoli, Avellino e Benevento, dove sono conservati i registri di stato civile e notarili. Fondamentale per l'analisi socio-economica d'epoca è, inoltre, il Catasto Onciario.
Il Catasto Onciario rappresenta un momento cruciale nella storia amministrativa del Mezzogiorno: fu concepito a metà del XVIII secolo nell'ambito delle riforme caroline per riordinare il caotico sistema fiscale del Regno di Napoli. L'obiettivo della monarchia borbonica era duplice: risanare le finanze pubbliche e promuovere un'equità sociale basata su una tassazione proporzionale, cercando di scalfire, seppur parzialmente, le storiche esenzioni di cui godevano la nobiltà e il clero.
Nonostante l'ambizione riformatrice, l'iniziativa non raggiunse una piena modernizzazione del sistema. La persistenza di privilegi radicati impedì una riforma strutturale: i beni feudali rimasero in gran parte esenti da tassazione, quelli ecclesiastici beneficiarono di una riduzione del carico fiscale del cinquanta percento, mentre il cosiddetto “patrimonio sacro” rimase integralmente esentato. Ulteriore limite del sistema fu l'esclusione della città di Napoli e dei suoi casali dall'obbligo di compilazione catastale. L'assetto fiscale del Regno, prima dell'intervento riformatore promosso da Giovanni Brancaccio, rifletteva dunque le profonde disuguaglianze di un'epoca in cui le prerogative cetuali prevalevano spesso sulle istanze di giustizia contributiva.
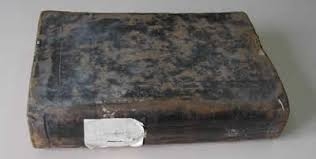
Libro primo del Catasto Onciario di Apollosa custodito presso l' Archivio di Stato di Napoli
Il sistema fiscale si fondava sul principio della ripartizione egualitaria degli oneri statali tra tutti i nuclei familiari del Regno. Il «Focatico», tributo introdotto nel 1443, prevedeva infatti un contributo uniforme, richiesto in misura identica sia ai ceti indigenti che a quelli abbienti, configurandosi così come un meccanismo di prelievo intrinsecamente iniquo.
Oltre al tributo statale, il sistema fiscale dell’epoca prevedeva l’integrazione di imposizioni locali, gestite dalle singole “università” (le amministrazioni comunali di allora), basate principalmente su due modelli: la “gabella” e il “battaglione”.
Il sistema della gabella si configurava come un’imposta indiretta che gravava sui consumi, colpendo in particolar modo i beni di prima necessità, inclusi gli alimentari. Al contrario, il sistema del battaglione adottava un criterio differente: esso richiedeva una valutazione complessiva del patrimonio immobiliare dei cittadini e dei redditi derivanti dalle loro attività economiche, sottraendo da tale base imponibile gli oneri finanziari preesistenti.
Per sintetizzare la gerarchia di questi meccanismi: la Gabella agiva sui consumi, il Battaglione ripartiva il carico fiscale tramite quote fisse collettive, mentre il Catasto Onciario mirava a una tassazione proporzionale alle reali disponibilità di ogni nucleo familiare. Sebbene l’Onciario risultasse, dal punto di vista teorico, il sistema più equo, la sua complessità attuativa lo rendeva meno agevole rispetto ai modelli precedenti, caratterizzati da una gestione più semplice ma intrinsecamente meno giusta.
La gestione di questa delicata riforma fu affidata alla Camera della Sommaria, un organismo giudiziario con competenze tributarie istituito nel 1450 da Alfonso d’Aragona nel Regno di Napoli.
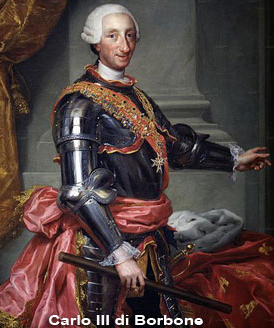
Il 4 ottobre 1740, attraverso la disposizione regia *De Catastis*, Carlo III di Borbone impose a tutte le università del Regno di avviare la redazione del nuovo catasto, denominato appunto “Onciario”. L’iter procedurale fu supportato da una serie di atti normativi, noti come Prammatiche, emanati dalla Camera della Sommaria tra il 1740 e il 1742; tali documenti operativi svolgevano una funzione analoga alle moderne circolari ministeriali, fornendo istruzioni tecniche dettagliate per il censimento. Nonostante l'urgenza e i termini temporali stringenti — quattro mesi per il completamento — solo pochi comuni, tra cui Apollosa, riuscirono a rispettare le scadenze.
L’obiettivo cardine della riforma carolina era quello di istituire un sistema di prelievo uniforme in tutto il Regno di Napoli, censendo simultaneamente la popolazione e le risorse economiche disponibili.
Infine, una nota terminologica: il nome “Onciario” deriva dall’Oncia, l’unità di conto utilizzata per le valutazioni catastali. Si trattava di una valuta antica, equivalente a tre carlini, che pur essendo uscita dalla circolazione corrente già dai tempi degli Aragonesi, rimase in vigore come parametro di calcolo standardizzato durante tutto il XVIII secolo.
La moneta principale in circolazione nel Regno di Napoli era il ducato, che valeva 5 tarì, 10 carlini o 100 grana. Per dare un’idea più precisa, ogni grano si divideva in 12 cavalli, e 6 cavalli corrispondevano a un tornese.
L’oncia, invece, non circolava come moneta vera e propria, ma serviva come unità di calcolo. Per esempio, per stimare il reddito derivante dagli immobili valeva tre carlini, mentre per quello proveniente dagli animali corrispondeva a sei carlini.
In questo modo, il sistema monetario, pur complesso, permetteva di misurare e confrontare in modo più uniforme ricchezze e rendite nel Regno di Napoli.
Il Catasto Onciario è organizzato in quattro parti:
- atti preliminari;
- rivele;
- apprezzo;
- onciario.
Gli atti preliminari comprendevano lo stato delle anime, costituito dagli elenchi anagrafici delle singole famiglie fornito dai parroci, i bandi ( di solito tre ), gli ordini e le disposizioni varie.
Il primo bando riguardava la preparazione e la presentazione delle Rivele, dei veri e propri documenti dichiarativi. A questo ne seguiva un secondo, con cui veniva convocato il pubblico Parlamento dell’Università per eleggere sei Deputati: due rappresentanti del ceto più elevato (civili), due del ceto medio (mediocri) e due del ceto popolare (infimi). Venivano inoltre scelti quattro Estimatori catastali, «due cittadini e due forestieri».
Un terzo bando fissava infine la data in cui sarebbero state discusse le singole Rivele e i relativi apprezzi.
Un terzo bando fissava infine la data in cui sarebbero state discusse le singole Rivele e i relativi apprezzi.
I Deputati avevano il compito di controllare l’intero processo di preparazione delle Rivele, mentre gli Estimatori si occupavano di attribuire il valore dei beni dichiarati.
La Rivela era, in sostanza, una dichiarazione giurata dei beni posseduti e delle rendite che ne derivavano. Ogni capofamiglia (fuoco) doveva indicare il proprio nome e cognome, la provenienza, l’età sua e del coniuge, le generalità dei figli e di tutte le persone conviventi, oltre all’arte o al mestiere esercitato.
Doveva inoltre elencare con precisione tutti i beni di cui era proprietario e gli animali allevati.
Doveva inoltre elencare con precisione tutti i beni di cui era proprietario e gli animali allevati.
Le Rivele erano fondamentali per la formazione del catasto: l’intero procedimento che portava alla redazione del documento catastale finale si basava proprio su queste autodichiarazioni, che costituivano il punto di partenza e il riferimento per ogni fase successiva.
La procedura di apprezzo riguardava esclusivamente i beni immobili, con l’unica eccezione dei fabbricati. La sua correttezza dipendeva soprattutto dall’abilità e dall’onestà degli Estimatori (gli agrimensori dell’epoca), che dovevano conoscere molto bene il territorio comunale.
Il lavoro degli Estimatori iniziava in un punto preciso del territorio dell’Università e progrediva in senso circolare, fino a tornare esattamente al punto di partenza. Durante questo percorso annotavano tutte le informazioni utili alla valutazione dei terreni.
Le loro osservazioni venivano poi raccolte e trascritte nel Libro dell’Apprezzo, il documento ufficiale che registrava i valori dei beni esaminati.
Le loro osservazioni venivano poi raccolte e trascritte nel Libro dell’Apprezzo, il documento ufficiale che registrava i valori dei beni esaminati.
Dopo la fase di rilevazione e valutazione, si passava alla discussione pubblica delle singole Rivele e dei relativi apprezzi. Questo momento era uno dei passaggi più importanti dell’intero procedimento di formazione del documento fiscale: una vera e propria seduta pubblica, durante la quale ogni cittadino interessato aveva il diritto di intervenire.
In questa occasione era possibile chiarire dubbi, chiedere verifiche o contestare le valutazioni effettuate dagli Estimatori. La partecipazione della comunità garantiva trasparenza, controllo collettivo e una maggiore correttezza delle informazioni che sarebbero poi confluite nel catasto.
Sulla base delle Rivele e dell’Apprezzo si procedeva alla compilazione dell’Onciario vero e proprio, redatto in duplice esemplare e suddiviso in due parti: la prima riportava l’elenco alfabetico di tutte le persone soggette a tassazione, mentre la seconda conteneva il calcolo dell’imposta dovuta.
Per organizzare la tassazione, la popolazione del Regno era suddivisa in
categorie di contribuenti:
- cittadini laici residenti;
- cittadine, vedove e vergini in capillis (donne in età da matrimonio considerate capofamiglia se vivevano da sole);
- forestieri residenti laici bonatenenti;
- forestieri non residenti bonatenenti (proprietari non abitanti nel Comune); ecclesiastici secolari, sia cittadini che forestieri;
- chiese;
- luoghi pii e confraternite.
L’imposta principale era il Testatico, una tassa “a persona” a cui erano assoggettati i capofamiglia residenti nell’Università, dai 18 ai 60 anni. L’importo, fissato dalla Regia Camera della Sommaria nel 1639, prevedeva una rendita imponibile del 5% per i beni immobili e per i guadagni derivanti da attività commerciali, e una rendita del 10% per gli animali, calcolata sull’utile prodotto.
Dal Testatico erano esonerati coloro che vivevano di rendita, il clero, i nobili e le professioni considerate “nobili” (avvocati, medici, notai), i forestieri non residenti bonatenenti, le vedove e le donne in età da matrimonio non inserite in un nucleo familiare, e gli ecclesiastici secolari anche se residenti nell’Università.
Seguiva l’imposta sui redditi da lavoro, detta “Industria”, applicata ai maschi residenti dai quattordici anni in su (con tassazione dimezzata tra i 14 e i 18 anni) e ai forestieri residenti che svolgessero un’attività manuale o commerciale. Ne erano esentati i maschi oltre i 75 anni, definiti decrepiti, i nobili, le professioni nobili (notai, medici, avvocati), i forestieri non residenti bonatenenti e gli ecclesiastici.
Un’ulteriore tassazione riguardava i beni posseduti, cioè immobili come case, terreni, mulini e frantoi, il bestiame e i capitali prestati a interesse.
L’Università di Apollosa concluse la redazione del proprio Catasto nel 1742 per il primo volume e nel 1743 per il secondo.
Il Catasto Onciario è una descrizione minuziosa della situazione patrimoniale — e, in parte, anche sociale — di tutti i fuochi (cioè i nuclei familiari) della comunità di Apollosa di quasi tre secoli fa. È composto da due voluminosi manoscritti, oggi conservati presso l’Archivio di Stato di Napoli, dai quali provengono molte delle informazioni riportate in questa ricostruzione.
Per la comunità di Apollosa l’Onciario costituisce un documento di straordinaria importanza: una fonte insostituibile per comprendere la realtà economica, sociale e demografica del XVIII secolo. Grazie al suo carattere sistematico e al livello di dettaglio, permette infatti di condurre ricerche ampie e approfondite sulla vita quotidiana dei nostri antenati, offrendo un quadro vivace e realistico del territorio e della sua popolazione.
Il Catasto non si limita a registrare beni e proprietà: rappresenta un vero indicatore sociale ed economico. Contiene infatti una grande quantità di informazioni preziose sulla comunità apollosana del Settecento che, se confrontate con altri documenti coevi come lo Stato delle Anime, consentono di ricostruire:
- il numero degli abitanti;
- la composizione e la dimensione delle famiglie;
- i patrimoni posseduti e la loro distribuzione;
- i mestieri e le attività più diffuse;
- i livelli medi dei salari e le differenze economiche tra i vari ceti;
- l’età media della popolazione;
- la vecchia toponomastica comunale e la struttura urbana;
- l’esatta localizzazione e consistenza dei casali da cui si è sviluppato l’attuale paese.
Si tratta quindi di una fonte storica unica nel suo genere, che consente di comprendere in modo dettagliato come fosse organizzata Apollosa nel Settecento e quali fossero le abitudini di vita dei suoi abitanti.
Nei decenni successivi al 1742, tuttavia, nel Regno di Napoli non si realizzò quella equilibrata ripartizione fiscale che Carlo III auspicava con l’introduzione dell’Onciario, fondato sul principio della dichiarazione personale dei beni. La riforma, pur innovativa nelle intenzioni, rimase incompiuta: incontrò infatti una forte resistenza da parte dei nuovi ricchi — la nascente borghesia agraria — e dei grandi proprietari terrieri, cioè la classe nobiliare, che videro minacciati i propri privilegi.
Per questo motivo, gran parte degli studiosi ritiene oggi l’Onciario uno strumento fiscale imperfetto, che non riuscì pienamente a raggiungere gli obiettivi per cui era stato concepito. Anche ad Apollosa, come in molte altre Università del Regno, il Catasto Onciario non ebbe seguito: la popolazione, avendone la facoltà, preferì (o fu indotta a preferire) il sistema di tassazione a gabella, considerato più favorevole o comunque meno gravoso rispetto al modello dichiarativo previsto dal nuovo catasto.
Di seguito si riportano alcuni dati rilevati dall'Onciario della comunità di Apollosa :
- Vedove e donne in Capillis (***): n. 7;
- Ecclesiastici secolari cittadini: n. 4;
- Chiese: n.6 (**);
- Forestieri non abitanti "Bonatenenti" (possessori di beni), laici: n. 51;
- Ecclesiatici forestieri abitanti :n. 13;
- Municipi,Confratenite e luoghi Pii :n. 28.
- I nuclei familiari ( fuochi ) relativi a persone residenti, nell'anno 1742, risultano n.262 .
Nell'Onciario si riscontrano quattro ecclesiastici secolari residenti a fronte di n.6 chiese .
I forestieri non abitanti laici rappresentavano quella categoria di persone proprietari di beni nel territorio dell'universita' ma non residenti.
Dalla lettura del Catasto sono emersi antichi vocaboli della parlata apollosana, ormai andati in disuso anche nel dialetto locale, alcuni dei quali si riportano a titolo di curiosita’ :
Acconcio: riparazione
Aniglia: agnella che non ha ancora avuto figli
Annino: cavallo di un anno
Bacca: vacca
Bagaglio: asino
Beneficio: ufficio sacro che frutta una rendita a chi lo riveste
Bracciale: bracciante
Bonatenenza: imposta per i forestieri sui beni posseduti
Capre di corpo: gregge di capre
Casa dotale: casa ricevuta in dote
Casaleno: casa di campagna con orto
Casa locanda: casa in affitto
Casa terrana: casa al piano terreno
Catedratico: beneficio ecclesiastico
Catoio: piccolo ripostiglio
Censo : somma da versare periodicamente per un terreno
Ciunco: storpio
Commenda: beneficio ecclesiastico concesso in uso per goderne le rendite
Fine: confinante
Eddomada: lascito per la celebrazione di Messe in memoria di un defunto
Erario:incaricato a custodire le finanze pubbliche
Figlia ( donna) in capillis: figlia ( donna) non sposata,capofamiglia
Figlio casato: figlio sposato
Forese: garzone al servizio di allevatore di bestiame
Fuoco: gruppo familiare, anche allargato, che conviveva insieme
Gerosolimitano: riferito al Giumenta ( cavalla giovane )
Industria: attività
Jenca: giovenca, vacca giovane
Jenco : vitellone
Jus patronatus: diritto di abitazione
Mazzune: bue vecchio.
_________________
(*) Lo Stato delle Anime, istituito dal Cardinale Arc. Orsini nel 1693, custodito presso l’Archivio Parrocchiale di Apollosa e rilegato in piu’ volumi, descrive in modo dettagliato la struttura della popolazione, il movimento naturale della stessa e la toponomastica antica del paese, in un arco di tempo che va dal 1695 al 1712.
(**) Nell'anno 1742, nel territorio di Apollosa risultano attive 6 chiese:
- Chiesa Arcipretale ( esente dalla tassazione a norma del Concordato in quanto Chiesa Parrocchiale) ;
- Cappella di S.Maria di Costantinopli;
- Cappella di S.Antonio Abate;
- Cappella delle Anime del Purgatorio;
- Chiesa di S.Giuseppe;
- Chiesa di San Domenico.
La chiesa di San Giovanni Battista non e' riportata nell'Onciario perche' edificata successivamente alla redazione del Catasto.
A. S. © gennaio 2007